Մակրոպրուդենցիալ քաղաքականություն
Ֆինանսական կայունության ամրապնդման և ապահովման նպատակով Հայաստանի Հանրապետության կենտրոնական բանկի կողմից իրականացվում է մակրոպրուդենցիալ քաղաքականություն: Մակրոպրուդենցիալ քաղաքականությունը գործնականում ենթադրում է համակարգային ռիսկերի բացահայտում, ինչպես նաև այդ ռիսկերի զսպման կամ չեզոքացման համար անհրաժեշտ մակրոպրուդենցիալ գործիքակազմի ընտրություն և կիրառություն, որոնք կնպաստեն ֆինանսական կայունության ամրապնդմանը:
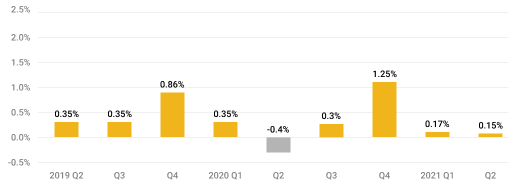
Կապիտալի հակացիկլիկ բուֆերի դրույքաչափի որոշումներ և հիմնավորումներ
Մակրոպրուդենցիալ քաղաքականության հայեցակարգ
Մակրոպրուդենցիալ քաղաքականության միջանկյալ նպատակները
Մակրոպրուդենցիալ գործիքի(ների) արդյունավետ ընտրության հիմքում ընկած են մակրոպրուդենցիալ քաղաքականության միջանկյալ նպատակները, որոնք, ըստ էության, բնութագրում են համակարգային ռիսկի դրսևորման հնարավոր աղբյուրները: Այսինքն, նախ գնահատվում են ռիսկերի հավանական աղբյուրները, դրանց հարաբերական ուժգնությունը, որից ածանցված թիրախավորվում է մակրոպրուդենցիալ քաղաքականության կոնկրետ միջանկյալ նպատակ(ներ) և ընտրվում է համապատասխան մակրոպրուդենցիալ գործիք(ներ):
Մակրոպրուդենցիալ քաղաքականության հիմնական միջանկյալ նպատակներն են.
- Մեղմել կամ կանխել վարկավորման ավելցուկային աճը կամ ավելցուկային լևերիջը
- Մեղմել կամ կանխել ավելցուկային ժամկետայնության անհամապատասխանության (excessive maturity mismatch) և իրացվելիության խնդիրները
- Սահմանափակել կենտրոնացվածության ռիսկը
- Սահմանափակել սխալ խթանների համակարգային ազդեցությունը և կրճատել բարոյական վնասի ռիսկը (moral hazard)
Մակրոպրուդենցիալ գործիքներ
- Կապիտալի հակացիկլիկ բուֆեր
- Կապիտալի պահպանման բուֆեր
- Փոխառության սահմանափակումներ անշարժ գույքի գրավով ապահովված վարկերի համար
- Համակարգային նշանակության ֆինանսական հաստատությունների նկատմամբ կապիտալի պահանջ
Կապիտալի հակացիկլիկ բուֆեր
Կապիտալի հակացիկլիկ բուֆերի կիրառումը առաջարկվել է Բանկերի վերահսկողության բազելյան կոմիտեի կողմից՝ Բազել III-ով: 2019 թվականի ապրիլի 1-ից ուժի մեջ է մտել Հայաստանի Հանրապետության կենտրոնական բանկի խորհրդի կողմից հաստատված «Բանկերի կապիտալի համարժեքության նորմատիվիսահմանաչափից բարձր շեմերի սահմանման և հաշվարկման» կարգը, որը ի թիվս այլ շեմերի, սահմանում է նաև կապիտալի հակացիկլիկ շեմը (այսուհետ՝ կապիտալի հակացիկլիկ բուֆեր):
Կապիտալի հակացիկլիկ բուֆերի նպատակը ֆինանսատնտեսական շոկերին ֆինանսական համակարգի դիմակայելու ունակության բարձրացումն ու տնտեսությանը վարկավորման տեսքով տրամադրվող ֆինանսական միջոցների հարթ ընթացքի ապահովումն է:
Կապիտալի հակացիկլիկ բուֆերը թիրախավորում է վարկերի ավելցուկային (ռիսկային) աճը՝ մեղմելով ֆինանսական համակարգի կայունության վրա վերջինիս բացասական հետևանքները: Կենտրոնական բանկը վարկերի ավելցուկային աճը զսպելու նպատակով, ֆինանսական ցիկլի վերելքի փուլում բարձրացնում է կապիտալի պահանջը՝ ստեղծելով լրացուցիչ բուֆեր: Ֆինանսական ցիկլի անկման փուլում այս բուֆերը նվազեցվում է՝ հնարավորություն ստեղծելով ֆինանսական հաստատությունների համար ծածկելու կորուստները և դրանով իսկ մեղմելու ֆինանսական համակարգի մասնակիցների կողմից վարկավորման ծավալների մեծածավալ կրճատման անհրաժեշտությունը (դելևերիջինգ), և վերջինիս անցանկալի հետևանքները ֆինանսական կայունության և տնտեսական աճի վրա:
Կապտալի հակացիկլիկ բուֆերի վերաբերյալ Հայաստանի Հանրապետության կենտրոնական բանկը որոշումները կայացնում է յուրաքանչյուր եռամսյակ: Հայաստանի Հանրապետության կենտրոնական բանկի կողմից կապիտալի հակացիկլիկ բուֆերի սահմանման գործընթացը առավել մանրամասն ներկայացված է «Կապիտալի հակացիկլիկ շեմի սահմանման հիմքումընկած ընդհանուր մեթոդաբանությունը» թեմատիկ փաստաթղթում:
Կապիտալի հակացիկլիկ բուֆերի դրույքաչափ
- Ընթացիկ դրույքաչափ 0.0%
- 2023թ․ մայիսից կիրառվող դրույքաչափ՝ 1.0%
- 2023թ․ օգոստոսից կիրառվող դրույքաչափ՝ 1.5%
ԿՀՇ վերաբերյալ որոշումներ
 Կապիտալի պահպանման բուֆեր
ը ենթադրում է (կառուցված է այնպես), որ ֆինանսական կազմակերպությունը իր գործունեության ընթացքում պետք է կուտակի անհրաժեշտ մեծության կապիտալ, որը կարող է օգտագործվել սթրեսային իրավիճակում հնարավոր կորուստները ծածկելու համար:
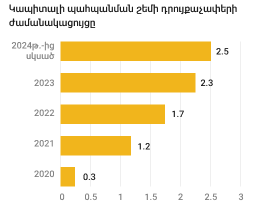
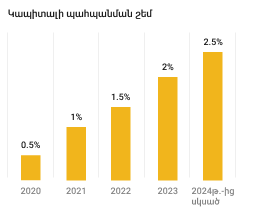
Հայաստանի Հանրապետության կենտրոնական բանկի խորհրդի 2019 թվականի փետրվարի 4-ի թիվ 16-Ն որոշմամբ հաստատվել է «Բանկերի կապիտալի համարժեքության սահմանաչափից բարձր շեմերի սահմանման և հաշվարկման կարգը», որը սահմանում է կապիտալի պահպանման շեմի (այսուհետ՝ բուֆեր) պահանջվող դրույքաչափերը և ժամանակացույցը՝
- 2020 թվականի հունվարի 1-ից մինչև 2020 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 0.5 տոկոսի չափով,
- 2021 թվականի հունվարի 1-ից մինչև 2021 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 1 տոկոսի չափով,
- 2022 թվականի հունվարի 1-ից մինչև 2022 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 1.5 տոկոսի չափով,
- 2023 թվականի հունվարի 1-ից մինչև 2023 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 2 տոկոսի չափով,
- 2024 թվականի հունվարի 1-ից սկսած՝ 2.5 տոկոսի չափով:
Փոխառության սահմանափակումներ անշարժ գույքի գրավով ապահովված վարկերի հ ամար
Ի տարբերություն մակրոպրուդենցիալ այլ գործիքների, որոնք ենթադրում են կապիտալի պահանջ (capital related), մակրոպրուդենցիալ գործիքների այս խումբը ենթադրում է փոխառուի համար վարկավորման պայմանների փոփոխության պահանջ կամ առաջարկություն (credit related): Միջազգային պրակտիկայում լայն կիրառում ունեն վարկ/գրավ (loan to value), պարտք/եկամուտ (debt to income) և պարտքի սպասարկում/եկամուտ (debt service to income) հարաբերակցությունների առավելագույն սահմանաչափերի սահմանումը: Կենտրոնական բանկերի կողմից մակրոպրուդենցիալ գործիքների այս տեսակները կիրառվում են հատկապես հիպոտեկային վարկերի և անշարժ գույքի շուկայի անհավասարակշռությունները և դրանց հետևանքով համակարգային ռիսկերի կուտակումը հասցեագրելու համար:
Համակարգային նշանակություն ունեցող բանկերի նկատմամբ կապիտալի պահանջ
Համակարգային նշանակություն ունեցող բանկերի նկատմամբ կապիտալի լրացուցիչ պահանջը նպատակ ունի նվազեցնել այդ բանկերի հնարավոր ապակայունացման հետևանքով համակարգային ռիսկի առաջացման հավանականությունը՝ ուժեղացնելով նման բանկերի կայունությունը և ունակությունը դիմակայելու տարբեր տեսակի շոկերին: Համակարգային նշանակություն ունեցող բանկերի ապակայունացումը կարող է խաթարել բանկային համակարգի գործառույթների արդյունավետ իրականացումը, ինչն էլ, իր հերթին կարող է բացասական ազդեցություն ունենալ ընդհանուր ֆինանսական համակարգի և իրական տնտեսության վրա:
Ըստ Բազելյան կոմիտեի՝ բանկի համակարգային նշանակությունը բացահայտելու համար պետք է հաշվի առնել այդ բանկի անվճարունակ դառնալու դեպքում ֆինանսական համակարգին և իրական հատվածին պատճառվող վնասի (ազդեցության) հնարավոր չափը և ոչ թե հավանականությունը, որ այդ բանկը կարող է անվճարունակ դառնալ:
Յուրաքանչյուր տարի ՀՀ կենտրոնական բանկը նախագահի համապատասխան որոշմամբ հաստատում է այն բանկերի ցանկը, որոնք համարվում են համակարգային նշանակություն ունեցող:
Համակարգային նշանակություն ունեցող բանկերի բացահայտումը հիմնված է հետևյալ խումբ ցուցանիշների վրա. մեծություն, փոխկապվածություն, փոխարինելիություն, բարդություն և Հայաստանի Հանրապետության ֆինանսական համակարգի առանձնահատկությունները բնութագրող այլ ցուցանիշներ (Համակարգային նշանակություն ունեցող բանկերի բացահայտման ուղեցույց):
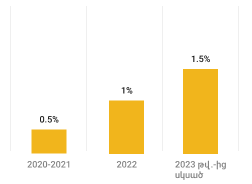
Համաձայն Հայաստանի Հանրապետության կենտրոնական բանկի խորհրդի 2019 թվականի փետրվարի 4-ի թիվ 16-Ն որոշմամբ հաստատված «Բանկերի կապիտալի համարժեքության սահմանաչափից բարձր շեմերի սահմանման և հաշվարկման կարգի» սահմանվում է համակարգայնության շեմի հետևյալ դրույքաչափերը և ժամանակացույցը.
- 2020 թվականի հունվարի 1-ից մինչև 2021 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 0.5 տոկոսի չափով,
- 2022 թվականի հունվարի 1-ից մինչև 2022 թվականի դեկտեմբերի 31-ը (ներառյալ)՝ 1 տոկոսի չափով,
- 2023 թվականի հունվարի 1-ից սկսած՝ 1.5 տոկոսի չափով: