Սթրես թեստավորում
Ֆինանսական կայունության ապահովման համատեքստում ՀՀ կենտրոնական բանկը կիրառում է է սթրես-թեստավորման «վերից վար» մոտեցումը (top-down approach): Այս մոտեցման միջոցով ԿԲ-ը գնահատում է բանկային համակարգի և առաձին բանկերի՝ վարկային և շուկայական ռիսկերի նկատմամբ դիմադրողականությունը՝ հիմնվելով բանկերի հաշվետվություններից ստացվող տեղեկատվության վրա: Իրացվելիության սթրես-թեստն անցկացվում է առանձին: Իսկ ահա վճարունակության սթրես-թեստը հիմնված է ՀՀ կենտրոնական բանկում մշակված 2 սցենարների վրա (բազային և խիստ սցենարներ), ունի 3 տարի տևողություն և ընդգրկում է Հայաստանում գործող բոլոր բանկերը: Արդյունքներն օգտագործվում են բանկային համակարգի ընդհանուր դիմադրողականությունը գնահատելու համար, ինչպես նաև կարող են ծառայել որպես ելակետային տվյալներ մակրոպրուդենցիալ քաղաքականության գործիքների չափաբերման ժամանակ:
Անբարենպաստ սցենարով սովորաբար ստուգվում է, թե կարող է արդյոք համակարգը դիմակայել իրավիճակի, երբ մի քանի անբարենպաստ իրադարձություններ տեղի են ունենում միաժամանակ: Ֆինանսական կայունության վերջին հաշվետվությունում ներկայացված անբարենպաստ սցենարը ենթադրում էր, որ գործընկեր երկրներում տնտեսական անբարենպաստ զարգացումների պատճառով Հայաստանի արտահանումը կարող է նվազել շուրջ 22%-ով, ինչին զուգընթաց կգրանցվի Հայաստանի տնտեսություն մտնող դրամական փոխանցումների մոտ 50% կրճատում։ Միաժամանակ, սցենարով ենթադրվում էր նաև ներմուծվող ապրանքների, այդ թվում՝ նավթի և բնական գազի գների աճ, ինչը գնաճային ճնշումներ կարող է ստեղծել տնտեսության տարբեր հատվածներում։ Սցենարը նաև ենթադրում էր տոկոսադրույքների զգալի աճ և եկամտաբերության կորի շրջում։
Հաշվի առնելով անշարժ գույքի շուկայում արդեն իսկ կուտակված ռիսկերի բարձր մակարդակը՝ սթրես սցենարն այս հատվածում նույնպես անբարենպաստ զարգացումների մասին ենթադրություններ էր ներառում։ Մասնավորապես, ենթադրվում էր, , որ տնտեսական պայմանների վատթարացման համատեքստում այս շուկայում կարձանագրվի անշարժ գույքի նկատմամբ պահանջարկի և ևհետևաբար նաև գների անկում, ինչն իր հերթին բացասաբար կանդրադառնա մի կողմից՝ հիպոտեկային վարկերի պահանջարկի և մյուս կողմից՝ վարկառուների՝ վարկերի սպասարկման կարողությունների վրա։ Միևնույն ժամանակ, անշարժ գույքի գների նշված անկումը կազդի նաև առաջարկի վրա. որոշ անշարժ գույքի կառուցապատողների մոտ կարձանագրվի ֆինանսական վիճակի վատթարացում թե՛ գործող բիզնես վարկերի սպասարկման, թե՛ անշարժ գույքի կառուցապատման ընթացիկ ծրագրերի ավարտի առումով։
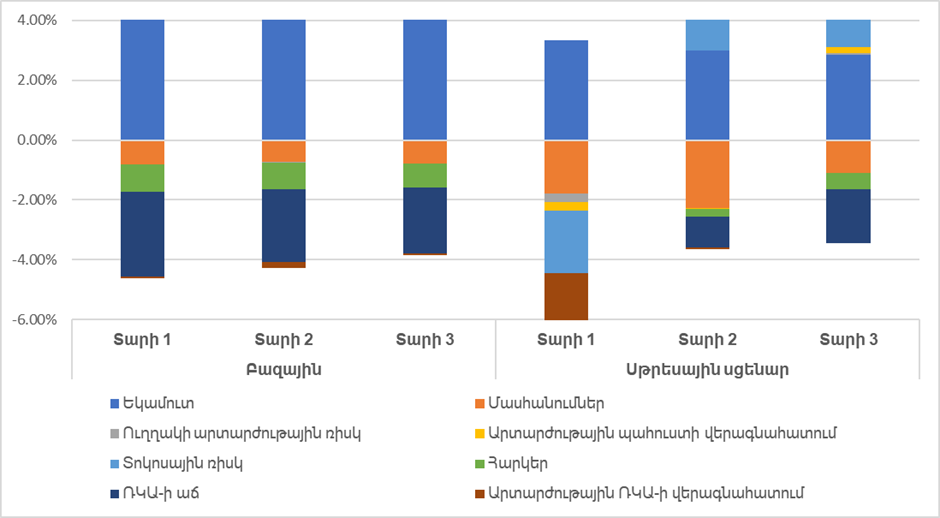
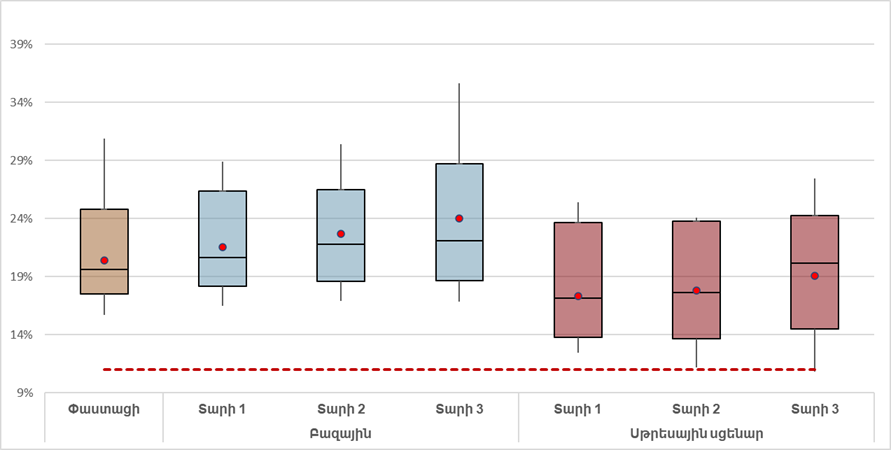
Այս սթրես թեստի արդյունքները ներկայացված են ստորև բերված գծապատկերներում.
Նկար 1․ Բանկերի կապիտալի համարժեքության նորմատիվների բաշխվածությունը բազային և անբարենպաստ սցենարներում
Նկար 2․ Բանկերի կապիտալի համարժեքության նորմատիվի տրոհումն ըստ գործոնների