«Ապահովագրական ընկերությունների ֆինանսական հաշվետվություններին կից ծանոթագրություններ» հաշվետվության (ձև N 5) վերաբերյալ
Հաշվի առնելով ապահովագրական ընկերություններից ստացված հարցադրումները հայտնում ենք, որ «Ապահովագրական ընկերությունների ֆինանսական հաշվետվություններին կից ծանոթագրություններ» հաշվետվության (Ձև N 5) աղյուսակ 2-ի 3-րդ սյունակի (Մաշվածության դրույքը) 031 տողում պետք է լրացվի մաշվածության դրույքի միջին կշռված արժեքը:
Միջին կշռված արժեքը հաշվարկվում է հետևյալ կերպ՝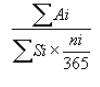 / որտեղ՝
Ai – i-րդ հիմնական միջոցի ամորտիզացիայի գումարն է,
Si – i-րդ հիմնական միջոցի արժեքն է, որի նկատմամբ տվյալ տարում կիրառվում է մաշվածության դրույքը,
ni - տվյալ տարում այն օրերի թիվն է, որի ընթացքում ապահովագրական ընկերությունը օգտագործել է i-րդ հիմնական միջոցը:
Ֆինանսական համակարգի քաղաքականության ու վերլուծությունների վարչության պետ՝ Դավիթ Սարգսյան
Ֆինանսական համակարգի քաղաքականության ու վերլուծությունների վարչություն
Վահե Հովսեփյան