Կենտրոնական բանկերի գործունեությունը թվային տնտեսությունում
«ԴՈՒԻՆԳ ԴԻՋԻԹԼ» ԹՎԱՅԻՆ ՖՈՐՈՒՄ
5-ը ապրիլի, 2023 թ․
«ԴՎԻՆ» ԵՐԱԺՇՏԱԿԱՆ ՍՐԱՀ, ԵՐԵՎԱՆ
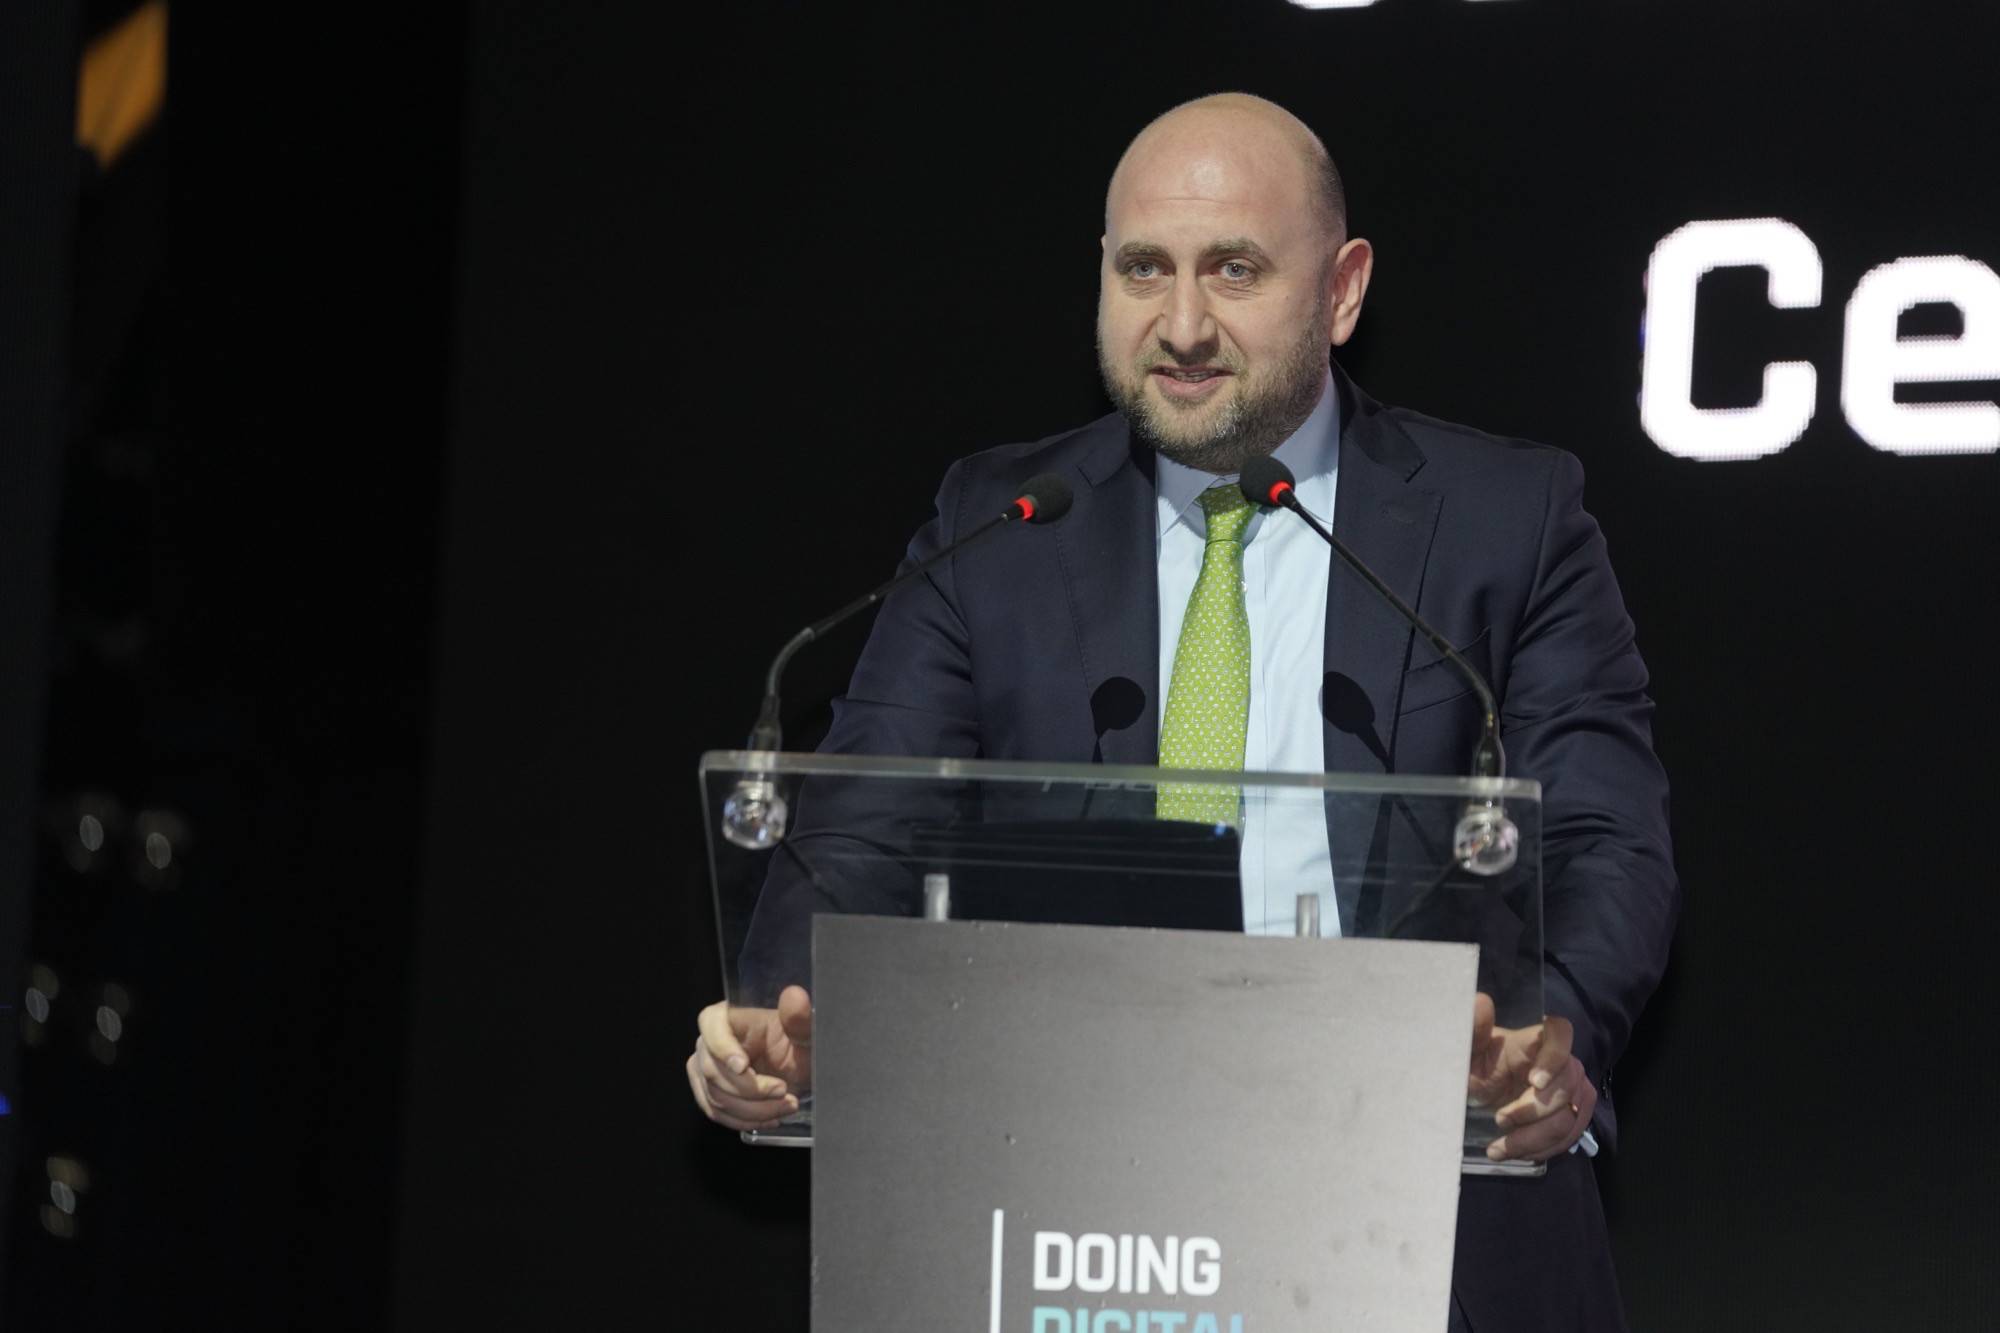
ՄԱՐՏԻՆ ԳԱԼՍՏՅԱՆ, ՀՀ ԿԵՆՏՐՈՆԱԿԱՆ ԲԱՆԿԻ ՆԱԽԱԳԱՀ
Տիկնայք և պարոնայք,
Ողջունում եմ ձեզ «Դուինգ Դիջիթլ» թվային ֆորումում և ակնկալում, որ կհետևեն ոգեշնչող և մտածելու տեղիք տվող զրույցներ:
2023 թվականին մենք նշում ենք հայկական դրամի 30-ամյա հոբելյանը։
Հետևաբար, սա հիանալի առիթ է անցյալի ձեռքբերումներն ամփոփելու և ապագայի մասին խոսելու համար:
Հայկական դրամի ստեղծումը և ՀՀ կենտրոնական բանկի հիմնադրումը պահպանողական նորարարության և հետազոտությունների վրա հիմնված ինստիտուցիոնալ զարգացման ուսանելի և միաժամանակ ոգևորիչ պատմություն է:
Թույլ տվեք ետ գնալ և մի փոքր խոսել իրերի վիճակից:
ՀՀ կենտրոնական բանկի առաքելությունն է հուսալի գործընկեր լինել արագ փոփոխվող աշխարհում, գների և ֆինանսական կայունության պահպանմամբ նպաստել ազգային բարեկեցությանը: Այլ կերպ ասած, մեր նպատակն է պահպանել կայունությունը անորոշության այս աշխարհում։
Դժվար հարցը սա է՝ ինչպե՞ս հասնել դրան: Մենք դա շարադրել ենք մեր տեսլականում՝ նշելով, որ անորոշության և անկայունության հաղթահարման ուղին առաջադեմ հետազոտությունների ու նորարարական լուծումների միջոցով է:
Այսօրվա կենտրոնական թեման արագ թվայնացումն է և դրա հետ կապված խնդիրներն ու հնարավորությունները: Այսպիսով, այստեղ կրկին տալիս ենք նույն հարցը. ինչպե՞ս ենք մենք գնահատում հնարավորությունները և հաղթահարում մարտահրավերները:
Ես ձեզ համար պատմական էքսկուրս կանեմ ՀՀ կենտրոնական բանկի վերաբերյալ, ապա կպատմեմ, թե ինչպես ենք մենք տեսնում մեր դերը ապագա զարգացումների համատեքստում:
1993 թվականին Հայաստանը արմատական փոփոխությունների միջով էր անցնում։ Խորհրդային Միության փլուզմամբ խզվել էր տնտեսական կապերի մեծ մասը, և ՀՆԱ-ն 70%-անոց անկում էր ապրել 1987-ին գրանցված իր բարձրակետից։
1993-ին հայկական դրամի ներդրումը երկրի տնտեսական քաղաքականության հիմնաքարերից մեկն էր։ Հետագա տարիներին գների կայունության համար մղվող դժվարին պայքարը մեր տնտեսությանը կայունություն հաղորդեց և ճանապարհ հարթեց տնտեսական աճի համար:
Դրամը ծնունդ առավ ճգնաժամի մեջ՝ մեր արժույթի և երկրի ապագայի նկատմամբ թերահավատության միջավայրում։ Մենք շատ քիչ գիտելիքներ ունեինք շուկայական տնտեսության ինստիտուտների և քաղաքականության մասին և ստիպված էինք սովորել հանպատրաստից:
Այնուամենայնիվ, դրամի ներդրումը և հետազոտությունների հենքով իրականացվող բարեփոխումների մտավիճակով Կենտրոնական բանկի հիմնադրումը խաղականոնի շրջադարձիչ եղավ դեպի ազատ շուկայական տնտեսություն փոխակերպման ճանապարհին: Այն եղել և մնում է ինստիտուցիոնալ նորարարության վառ օրինակ՝ լայնատարած տնտեսական ազդեցությամբ:
Իմ հիմնական ուղերձն այն է, որ արտակարգ մարտահրավերների ժամանակները, ըստ էության, այն ժամանակներն էին, երբ մենք ամենից շատ էինք սովորում ու ամենից շատ էինք կառուցում:
Նշելով հայկական դրամի 30-ամյա հոբելյանը՝ մենք խորհրդածում ենք առաջիկա մարտահրավերների շուրջ և դնում դիմակայուն տնտեսական զարգացման հաջորդ փուլի հիմքերը։ Արագ փոփոխվող համաշխարհային տնտեսության մեջ, որը թվային է դառնում ավելի ու ավելի թափ հավաքող արագությամբ, մրցունակ մնալու համար մենք պարտավոր ենք շարունակել հարմարվել և նորարարել: Մենք պարտավոր ենք նաև նպատակադրված ապահովել, որ մեր բոլոր քաղաքացիները կիսեն ավելի թվային և ամրակուռ տնտեսության օգուտները:
Պիտի նշեմ, որ դրամի ներդրման և Կենտրոնական բանկի հիմնադրման և հասունացման գործընթացում ձևավորված մտավիճակը, գիտելիքն ու հմտությունները է՛լ ավելի արդիական և կիրառելի են դառնում Հայաստանում թվային տնտեսության դիմակայուն աճի և թվային հանրության կերպարանափոխման համար։
Մեր օրերում մարտահրավերները, անշուշտ, տարբեր են։ Թվային տնտեսությունը, հիրավի, փոխում է մեր ապրելակերպը, աշխատելաոճը և գործարարությունը: Սակայն աճի և ինստիտուցիոնալ զարգացման օրինաձևությունը չի փոխվել:
Մենք, ինչպես շատ այլոք, հուսադրաբար և զգուշավորությամբ ենք հետևում տեխնոլոգիական առաջընթացի արագ տեմպերին: Հույս կա, որ տեխնոլոգիական արագ առաջընթացը մեր հանրություններին հնարավորություն կտա լինել ավելի արդյունավետ և բարեկեցիկ: Զգուշավորությունը, սակայն, այն չէ, որ կարելի է խլել մարդու աշխատանքը և, ի վերջո, գրավել աշխարհը: Հիմնական վտանգը բխում է նրանից, որ մարդիկ հնարավոր է չափից ավելի են հենվում բարդաբնույթ գործիքների բերած արդյունքների վրա՝ առանց դրանց ողջամտության վիճակի պատշաճ ստուգման, և մեխանիկական որոշումների հետևանքներից: Լավ գլուխ չհանելու պարագայում սա նույնպես կունենա բաշխումային ծանր հետևանքներ, քանի որ լոկ քչերին կհաջողվի օգուտ քաղել տեխնոլոգիական առաջընթացից. թվային անջրպետն ընդլայնվում է՝ շատերին թողնելով ետևում, իսկ շուկաները չեն կարողանում լուծումներ տալ այս խնդրին:
Ինչպես ասել է ժամանակակից կիբեռնետիկայի հայր Նորբերտ Վիները, ապագայի աշխարհը մեր ինտելեկտի սահմանափակումների դեմ ավելի ու ավելի պահանջկոտ պայքարատեղի է լինելու, այլ ոչ թե հարմարավետ ցանցաճոճ, ուր կարելի է պառկել, որպեսզի մեր ռոբոտ ստրուկները մեզ սպասարկեն:
Առանցքային պահն այն է, որ տեխնոլոգիական անորոշության հիմնական աղբյուրը փաստորեն դրա տակից դուրս գալու մեր անկարողությունն է:
Տեղեկատվության ակնթարթային տարածումն ապահովող թվային տնտեսության արագ առաջընթացը, ինչպես նաև ավելի արագաճեպ ու մեծացող ծավալներով գործարքները բարդության ևս մեկ շերտ են ավելացնում փոփոխության բազմաթիվ չափատարածքներում:
Այն շոշափում է մեր կյանքի բոլոր կողմերը: Օրինակ, «Սիլիքն Վելլի Բենք»-ի (Silicon Valley Bank) փլուզումը պայմանավորված էր ժամանակի կարճ հատվածում ավանդների արտահոսքի ռեկորդային քանակով – 42 մլրդ դոլար մեկ օրվա մեջ – ու այս ամենը բջջային հավելվածների ընձեռած ակնթարթային արագության շնորհիվ։ Սա ցույց է տալիս, որ տեխնոլոգիան կարող է ահագնացնել և՛ լավը, և՛ վատը, երբ առկա են առողջ հիմքեր կամ խոցելիություններ:
Սա արձանագրելով՝ մենք կարծում ենք, որ ՀՀ կենտրոնական բանկի հիմնական գործառույթները՝ գների և ֆինանսական կայունությունը թվային տնտեսության մեջ նույնքան այժմեական են, որքան ավանդական տնտեսության մեջ։
Այնուամենայնիվ, շատ հեշտ է կորցնել կենտրոնացումը բոլոր այս արագ փոփոխությունների ժամանակ: Հայաստանի Հանրապետության կենտրոնական բանկի համար երեք առանցքային ուղղություններն են.
- Համագործակցությունը մասնավոր հատվածի հետ՝ մասնավոր և պետական հատվածների ռիսկերի հավասարակշռված բաշխմամբ և մասնավոր հատվածի անորոշությունը կառավարելու ունակության շեշտադրմամբ․
- Հիմնական ենթակառուցվածքը, որ տնային տնտեսություններին և ընկերություններին տալիս է ավելի արդյունավետ լինելու հնարավորություն.
- Տվյալները. ֆինանսական ծառայությունների և բիզնես մոդելների ապագան հիմնված է տվյալների վրա, ուստի մենք պետք է համոզվենք, որ ունենք հավասար պայմաններ և սպառողակենտրոն համակարգ:
Այս կետերն արտացոլված են մեր բոլոր ուղենշային նախաձեռնություններում:
Նախ, մենք ձեռնամուխ ենք եղել մեր դրամավարկային քաղաքականության շրջանակը վերանայելու գործընթացին, որպեսզի կառուցենք ռիսկերի հենքով դրամավարկային քաղաքականության ամրակուռ շրջանակ, որը հիմնված է անորոշությունների ընդունման և ռիսկերի ակտիվ առաջանցիկ կառավարման վրա: Սա ապագան կանխագուշակելու փորձերից դեպի հնարավոր սցենարները նախատեսելու և ռիսկերը կառավարելու լուրջ մտավիճակային փոփոխության անցում է ներկայանում: Մենք չպետք է մենակ մնանք այս ճամփորդության մեջ, և մասնավոր հատվածի ընկերությունների ենք ներգրավել, որ մտածեն և ստեղծեն ռիսկերի կառավարման ամուր կարողություններ:
Երկրորդ, ինչ վերաբերում է ենթակառուցվածքներին, պետք է նշեմ, որ ՀՀ կառավարության և Տեղեկատվական համակարգերի նորաստեղծ գործակալության հետ միասին, բանկային իդենտիֆիկացիաների հարցերով միայն ոլորտային աշխատանքներ տանելու փոխարեն, մենք համատեղ ղեկավարում ենք ազգային էլեկտրոնային նույնականացման համակարգի վրա տարվող աշխատանքը՝ նպատակ ունենալով ինչպես պետական, այնպես էլ մասնավոր հատվածի օգտագործման համար նախագծել ներդաշնակ մի eID ենթակառուցվածք։ Այսօր մեր գործընկերներն ավելի կընդլայնեն այս թեման։
Երրորդ, eID-ի ջանքերին զուգահեռ մենք ներդրումներ ենք կատարում մեր կիբեռանվտանգության կարողություններում թե՛ համակարգերի ու գործընթացների, թե՛ մարդկային կարողությունների առումով: Մենք մոբիլիզացնում ենք մասնավոր և պետական հատվածը՝ կիբեռանվտանգության դիմացկուն շերտ ստեղծելու համար:
Չորրորդ՝ մենք նախաձեռնել ենք մեր վճարային ենթակառուցվածքի վիճակի վերանայում: Այստեղ մեր նպատակն է ապագայում պաշտպանել մեր վճարային համակարգը, այն ավելի ամրակուռ, ավելի ճկուն և ավելի ինտեգրված դարձնել՝ բավարարելու Հայաստանի բոլոր քաղաքացիների կարիքները:
Միևնույն ժամանակ, քանի որ թվային տնտեսության մեջ գործարքների արագությունն ու չափը շարունակում են աճել, դա կարող է սպառնալիք լինել ֆինանսական կայունության համար։ Այս վերանայման միջոցով մենք նաև նպատակ ենք դնում ավելի լավ գործիքներ ստեղծել իրական ժամանակում մշտադիտարկում իրականացնելու և ֆինանսական կայունության հնարավոր սպառնալիքներին ակնթարթորեն արձագանքելու համար: Ավելին, մենք վճարային ծառայություններ մատուցողների հետ քննարկումներ ենք անցկացնում, որպեսզի վերջիններս ավելի ակտիվ դերակատարում ունենան վճարումների հետ կապված ռիսկերի կառավարման գործում:
Տեխնոլոգիան ներթափանցել է նաև մոնետար գիտության ավանդական՝ նույն այդ փողի ոլորտ։ Կրիպտո ակտիվների և չլիցենզավորված բանկերի տարածումը, որոնք ներկայանում են որպես սակարան-բորսաներ, հանրության և ֆինանսական կայունության համար հնարավոր հետևանքներով հանդերձ, մնում են մեր ուշադրության կենտրոնում:
Թվային Դրամի գաղափարը շատ հարազատ է տեխնոլոգիաների հանդեպ հակվածություն դրսևորող մեր համաքաղաքացիների համար, սակայն դրա ներդրումը կարող է ավելի շատ հարցեր առաջացնել, բայց չլուծել այլ եղանակներով դեռևս լուծում չստացած որևէ էական կարիք: Մենք հետևում ենք այս տարածքում տեղի ունեցող գլոբալ զարգացումներին և կարողություններ կստեղծենք նշված ոլորտում:
Որպես եզրափակում նշեմ, որ թեև մենք պաշտպանելու ենք Կենտրոնական բանկի՝ դրամավարկային և ֆինանսական համակարգի պահպանողական ռիսկերի կառավարիչը լինելու անհրաժեշտությունը, մենք նաև մեծապես աջակցել ենք Հայաստանում կատարվող ինստիտուցիոնալ նորարարություններին և շարունակում ենք մասնակցել համազգային թվային նախագծերին: Բայց մենք միշտ դժվար հարցեր ենք տալու, քանի որ ոչինչ չի կարող փոխարինել առողջ մտածողությանը:
Շնորհակալություն։